Si tu empresa tiene proveedores, clientes o filiales en el extranjero, mover dinero entre países es parte de tu día a día. Y aunque suena tan simple como darle click a "enviar", detrás de cada transferencia internacional hay costos, tiempos y vías distintas que pueden cambiar bastante el resultado final según hacia dónde va el dinero y en qué moneda.
Pero, ¿cómo funcionan realmente estos pagos y por qué a veces llega menos de lo que enviaste? ¿Qué vía te conviene y cómo eliges con quién operar?. En esta guía repasamos lo esencial para que la tesorería de tu empresa gestione sus pagos internacionales con criterio, desde las vías disponibles y su costo real hasta cómo asegurar que una operación salga bien. La información está anclada en fuentes oficiales del Banco de México y en la experiencia de Banco BASE, un banco 100% mexicano especializado en divisas y pagos internacionales con más de 40 años en el sistema financiero.
¿Qué es un pago internacional para una empresa?
Empecemos por lo básico, un pago internacional es la transferencia de fondos de una cuenta en un país a una cuenta en otro, o entre cuentas en distintas monedas. Para una empresa que importa o exporta, estos pagos son pan de cada día y afectan tanto el costo de operar como la relación con proveedores y clientes.
Al final, la experiencia de cada pago depende de dos cosas que es mejor tenerlas claras desde el inicio. Una es el costo total de la operación, que casi nunca se limita a la comisión visible y la otra es la certeza de que el dinero llegue completo, a tiempo y a la cuenta correcta. Ambas dependen de la vía que elijas y de la solidez de la institución con la que operas.
¿Cómo pagar al extranjero y en dólares?
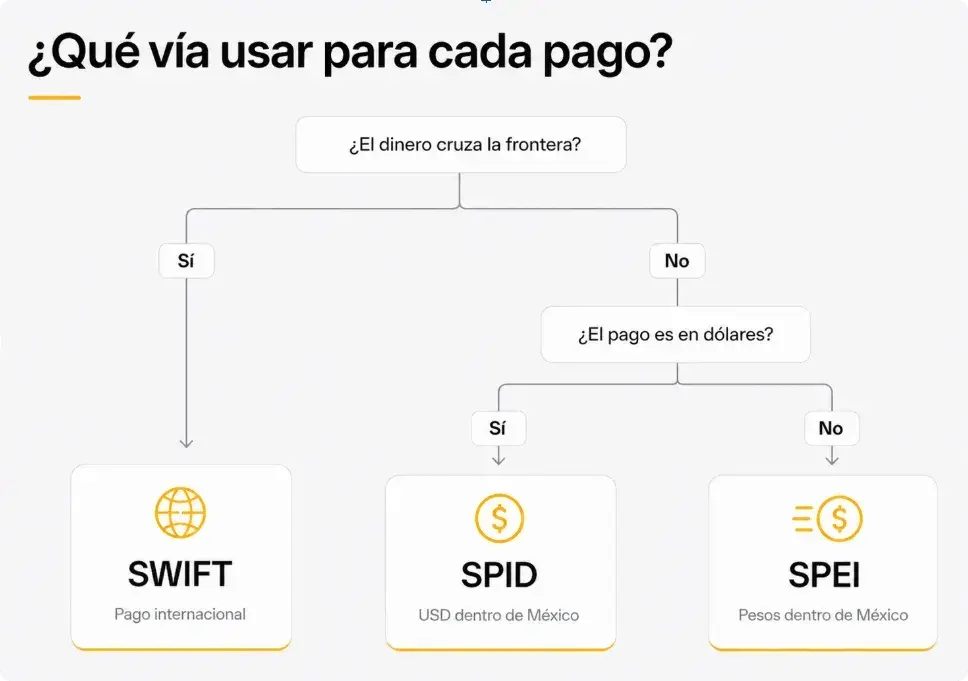
Aquí hay un detalle que muchas tesorerías desconocen y que puede ahorrarte costo y tiempo: no todos los pagos en dólares necesitan salir del país sino que depende de hacia dónde va el dinero.
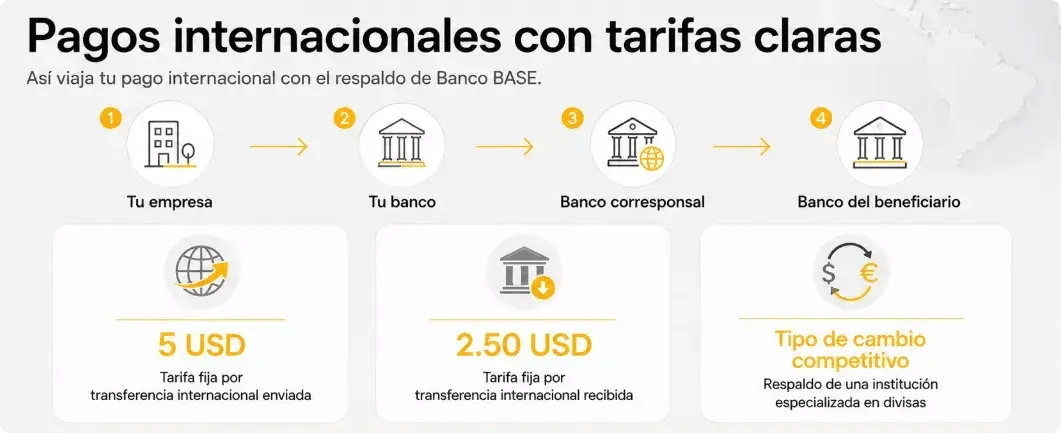
Cuando el pago cruza fronteras, la vía es una transferencia internacional a través de la red SWIFT, el estándar global de mensajería entre bancos. El dinero viaja mediante bancos corresponsales hasta llegar al banco del beneficiario en el extranjero, un recorrido que un banco especializado con relaciones de corresponsalía sólidas ejecuta con mayor eficiencia y control.
Ahora, ¿qué pasa si el pago en dólares se queda dentro de México? Ahí entra una vía doméstica que pocos aprovechan: el SPID (Sistema de Pagos Interbancarios en Dólares), operado por el Banco de México, permite transferencias en dólares entre empresas dentro del territorio nacional sin necesidad de bancos corresponsales en el extranjero. Funciona igual que el SPEI, el sistema para transferencias en pesos, solo que en dólares. Eso sí, está disponible para personas morales con domicilio en México que mantengan una cuenta de depósito a la vista en dólares, y opera en días hábiles de 8:00 a 17:00 horas. Banco BASE ofrece el servicio de SPID a sus clientes empresariales.
Para verlo de un vistazo, esta tabla resume las diferencias entre las tres vías:
|
Característica
|
SWIFT
|
SPID
|
SPEI
|
|
Moneda
|
Dólares, euros y otras divisas
|
Dólares (USD)
|
Pesos (MXN)
|
|
Alcance
|
Internacional (transfronterizo)
|
Nacional (dentro de México)
|
Nacional (dentro de México)
|
|
Entre quiénes
|
Bancos a nivel global
|
Empresas (personas morales) en México
|
Personas y empresas en México
|
|
Usa bancos corresponsales
|
Sí
|
No
|
No
|
|
Uso típico
|
Pagar o cobrar al extranjero
|
Pagar en dólares dentro de México
|
Pagar en pesos dentro de México
|
En resumen:
-
Si el dinero cruza la frontera, la vía es SWIFT.
-
Si el pago en dólares se queda entre dos empresas dentro de México, el SPID suele ser más rápido y económico.
Para más información puedes consultar la información del SPID en el sitio del Banco de México y del estándar de mensajería internacional en el sitio de SWIFT.
¿Cuánto cuesta realmente enviar dinero al extranjero?
Esta es una de las dudas más frecuentes en cualquier tesorería, y no es para menos. El costo real de una transferencia internacional va mucho más allá de la comisión que ves en tu estado de cuenta; en la práctica, se compone de tres elementos clave:
- La comisión explícita que cobra tu banco por enviar la transferencia.
- Los cargos de los bancos intermediarios que participan en el trayecto.
- El margen incluido en el tipo de cambio cuando la operación implica conversión de moneda.
Aunque el tipo de cambio suele generar mucha variación, fijarse únicamente en la divisa —o solo en la tarifa de envío— da una visión incompleta. La eficiencia de una transferencia no depende de un solo número, sino del balance entre los tres componentes. Sumar la comisión fija, los costos de intermediación y la tasa aplicada es la única forma de medir el costo real
Banco BASE maneja una tarifa fija de 5 USD por transferencia internacional enviada y 2.50 USD por recepción, con un tipo de cambio competitivo que se apoya en su especialización en divisas.
¿Cómo asegurar que un pago internacional sea exitoso?
Un error en una transferencia internacional se traduce en costos y retrasos que nadie presupuestó. La buena noticia es que la mayoría de esos errores se previene con verificación de datos y con controles del lado del banco. ¿Qué es lo que más protege una operación? Estos puntos:
- Verifica los datos completos del beneficiario antes de enviar, con la razón social exacta, el código SWIFT y el número de cuenta, IBAN o CLABE según el país.
- Confirma cualquier cambio de cuenta o de correo de un proveedor por una segunda vía, con una llamada al número que ya tienes registrado y nunca al que aparece en el correo nuevo.
- Implementa doble autorización para liberar pagos, de modo que ninguna transferencia dependa de una sola persona.
- Asegura que la cuenta tenga fondos suficientes para el monto y las comisiones, ya que sin ese respaldo la operación no se completa.
- Opera siempre por los canales oficiales de la banca digital y desde una red segura.
Un banco que cuenta con un sistema de validación de datos y emite comprobantes de cada operación reduce bastante estos riesgos.
¿Cómo recibir pagos del extranjero en tu empresa?
Enviar es solo la mitad de la historia y recibir pagos del extranjero tiene sus propias consideraciones. Si tu empresa cobra en dólares, tienes que definir dónde recibes esos fondos, si los mantienes en dólares o los conviertes a pesos y cómo se refleja cada pago en tu conciliación contable.
Cada decisión afecta el costo y el orden de tu operación. Recibir en una cuenta en dólares, por ejemplo, te evita conversiones innecesarias, mientras que recibir por SPID desde otra empresa mexicana sigue una lógica distinta a la de una transferencia internacional desde el extranjero.
¿Cómo reducir el costo de tus pagos internacionales recurrentes?
Si tu empresa envía pagos internacionales con frecuencia, tienes más margen del que crees para bajar el costo total. El volumen recurrente es una palanca de negociación y consolidar tus operaciones con un banco especializado puede mejorar tanto el tipo de cambio como las comisiones.
Otro ahorro está en elegir bien la vía para cada tipo de pago. Usar el SPID para pagos en dólares dentro de México, en lugar de una transferencia internacional, te evita cargos de corresponsalía que no aportan nada a esa operación.
¿Cómo elegir un banco de pagos internacionales para empresas?
Llegamos a la pregunta del millón ¿con quién es mejor operar? Elegir un banco para tus pagos internacionales va mucho más allá de comparar la comisión de una operación aislada. Estos son los criterios que de verdad importan para una empresa:
- El costo total de la operación, sumando comisión, cargos intermedios y margen del tipo de cambio.
- La velocidad y la certeza de acreditación de los pagos.
- El acceso a las vías correctas, incluyendo SPID para pagos en dólares dentro de México y corresponsalía sólida para pagos al extranjero.
- La seguridad, el respaldo de una institución regulada y un sistema de validación de datos.
- La integración de la plataforma con tus sistemas para automatizar y conciliar.
- El acompañamiento de asesoría especializada cuando la operación lo requiera.
Al final, la combinación correcta depende de lo que tu operación priorice. Una tesorería que procesa pagos todos los días valora la integración y la velocidad, mientras que la dirección financiera suele poner por delante el respaldo y la transparencia del costo.
Preguntas frecuentes
La experiencia de Banco BASE en pagos internacionales
Banco BASE es un banco 100% mexicano especializado en divisas, con más de 40 años en el sistema financiero. Se ubica entre los cinco principales operadores de divisas en México, con un volumen diario de operación cercano a los 400 millones de dólares en más de tres mil transacciones. Su solidez está respaldada por las calificaciones de las agencias S&P y Fitch, que ubican sus calificaciones nacionales de largo y corto plazo en A+(mex) y F1+(mex).
Para pagos internacionales, esta especialización se traduce en:
- Envíos vía SWIFT y banco corresponsal, con pagos en dólares el mismo día.
- Servicio de SPID para pagos en dólares dentro de México.
- Cuentas digitales de depósito en hasta 8 divisas y acceso a los 30 cruces de divisas más operados del mercado.
- Una tarifa fija de 5 USD por transferencia enviada y 2.50 USD por recepción.
- Un sistema de validación de datos y confirmaciones con clave de rastreo para dar seguimiento a cada operación.
Esta combinación puede traducirse en ahorros de hasta 80% en el costo de las operaciones de pago frente a alternativas tradicionales.
¿Quieres agilizar los pagos internacionales de tu empresa?


